
UPI-க்கு வரி என்பது தவறான தகவல்: சாதாரண மக்களுக்கு இலவசம் தொடர்கிறது
எழுதியவர்
நாராயணன் திருப்பதி
16 செப்டம்பர் 2026
தலைமை செய்தி தொடர்பாளர், பாரதிய ஜனதா கட்சி
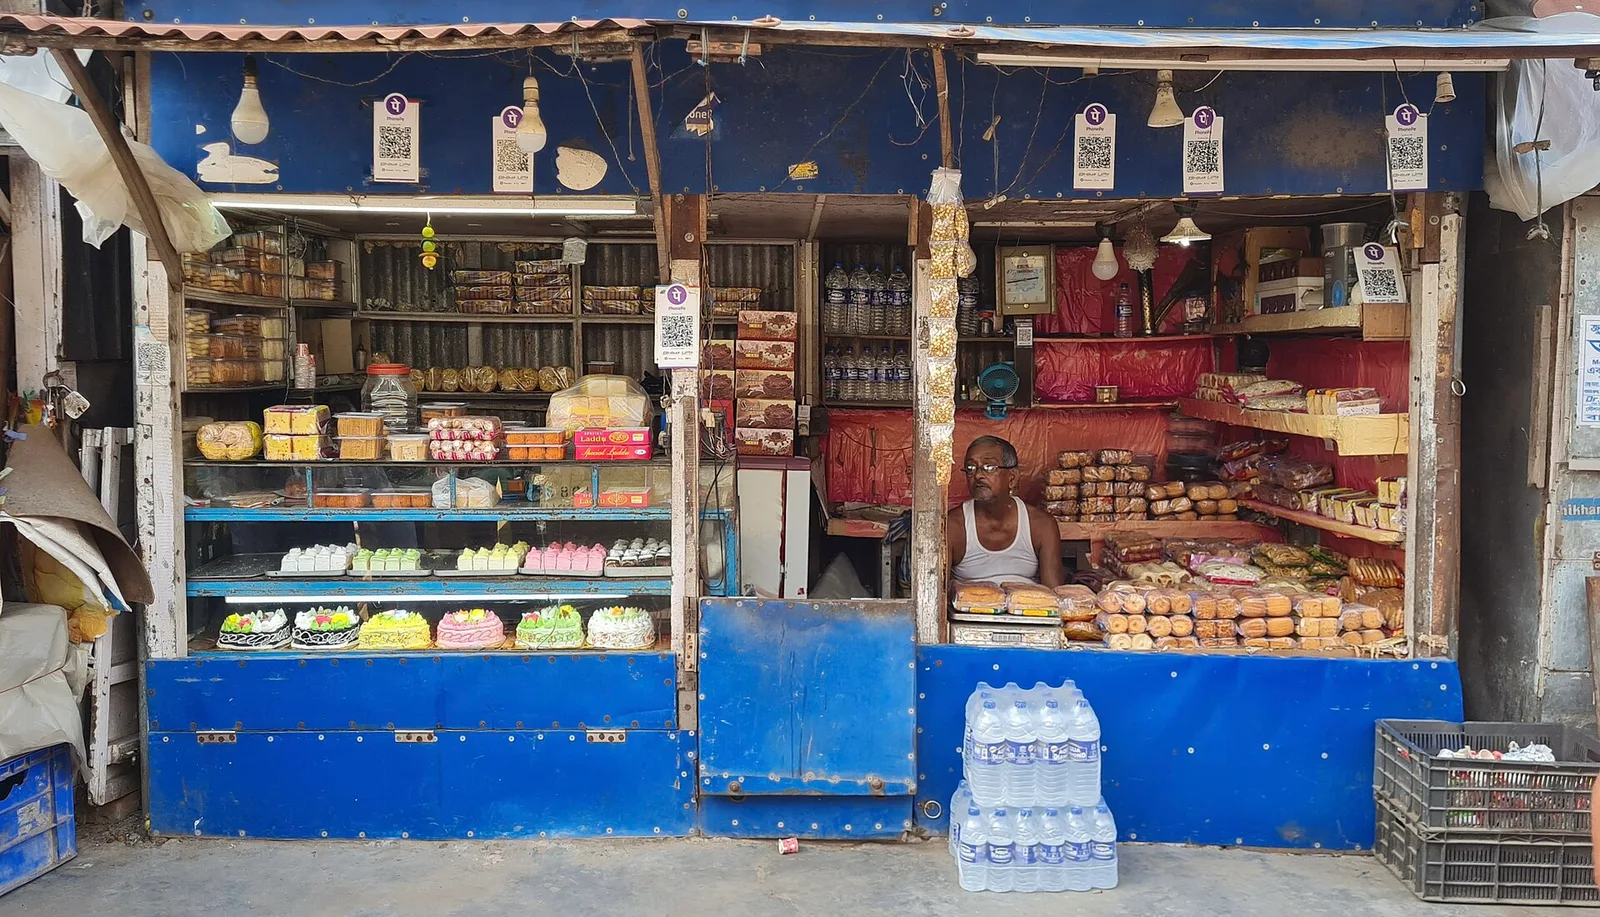 PhonePe UPI QR குறியீடுகள் தொங்கும் ஒரு சிறு இனிப்புக் கடை — வட 24 பர்கானா, மேற்கு வங்கம் (கோப்புப் படம்)
ஒருமித்த செலுத்துகை இணைப்பிடைமுக (UPI) பரிவர்த்தனைகளுக்கு வரி விதிக்கப்படுவதாக சில தரப்பினர் தவறான தகவலைப் பரப்பி வருகின்றனர். அது உண்மையில்லை.
சாதாரண மக்களுக்கு எந்தச் செலவும் இல்லை. வீட்டிற்குப் பணம் அனுப்புவதற்கோ, ₹200 வரையிலான மளிகைப் பொருட்கள் அல்லது சிறிய செலவுகள், ஆட்டோ கட்டணம், காலை அல்லது மதிய உணவு, அல்லது ₹2,000-க்குட்பட்ட பள்ளிக் கட்டணம் என எதற்கும் கட்டணம் இல்லை. செயலிகள் (Apps) இதில் கூடுதல் சேவை கட்டணத்தை வசூலிக்க முடியாது. மாதந்திர வரம்பிற்குள் வரும் சிறு வணிகர்கள் இந்தக் கட்டண வரம்பிற்குள் வர மாட்டார்கள். கடைகளில் நடைபெறும் UPI பரிவர்த்தனைகளில் 95 சதவீதம் எந்தக் கட்டணமும் இன்றி தொடர்வதால், இது சாதாரண மக்கள் மீதான வரிச்சுமை ஆகாது.
அரசின் புதிய விதிகளின் படி, வணிக வளாகங்கள் (malls), பெரிய சில்லறை விற்பனை நிறுவனங்கள் மற்றும் அதிக மதிப்புள்ள இ-காமர்ஸ் நிறுவனங்கள் போன்ற பெரிய வணிகர்களை, உலகத்தரம் வாய்ந்த ஒரு பொது உள்கட்டமைப்பைப் பயன்படுத்துவதற்காக 0.4 சதவீத (அதிகபட்சம் ₹300 வரை) சிறிய கட்டணத்தை வங்கிகளுக்கு செலுத்தும். ரயில், எரிபொருள், தொலைத்தொடர்பு மற்றும் காப்பீடு போன்ற சேவைகளுக்குக் ₹5 கட்டணம் மட்டுமே வசூலிக்கப்படுகிறது. அந்தக் கட்டணச் சுமை வணிகரையே சாரும், வாடிக்கையாளரை அல்ல. வாடிக்கையாளர்கள் வழக்கம்போல பில் தொகையை மட்டுமே செலுத்துவார்கள். கடன் அட்டை பரிவர்த்தனைகளில் ஏற்கனவே நடைமுறையில் உள்ளது போலவே, இந்த 0.4 சதவீதக் கட்டணம் வணிகரின் தரப்பிலேயே கழிக்கப்படும். வாடிக்கையாளரின் UPI கட்டணத்துடன் இது கூடுதல் கட்டணமாகச் சேர்க்கப்படாது. மேலும், கடன் அட்டைகளுக்கு அவர்கள் ஏற்கனவே செலுத்தும் 1.5 முதல் 2.5 சதவீதக் கட்டணத்துடன் ஒப்பிடுகையில், இந்த 0.4 சதவீதம் என்பது மிகக் குறைவானதே. சந்தையில் மிகக் குறைந்த செலவு கொண்ட டிஜிட்டல் பரிவர்த்தனை முறையாக UPI தொடர்ந்து நீடிக்கிறது.
கடந்த ஆறு ஆண்டுகளாக UPI பயன்பாடு பெருகியதற்கு காரணம், அரசு ஏழைகள் மற்றும் நடுத்தர வர்க்கத்தினருக்கு முன்னுரிமை அளித்து, இச்சேவையை இலவசமாக வழங்கியதுதான். அந்த வாக்குறுதி இப்போதும் தொடர்கிறது. ஆனால், கோடிக்கணக்கான இந்தியர்களின் பணப் பரிவர்த்தனைகளை மேற்கொள்ளும் ஒரு அமைப்பை, வெறும் நம்பிக்கையையும் மானியத்தையும் மட்டுமே நம்பி இயங்க விட முடியாது. மோசடிகளைத் தடுக்கவும், பகல்-இரவு எனத் தடையற்ற சேவையை உறுதி செய்யவும், UPI-யை கடைக்கோடி சந்தை வரை கொண்டு செல்லவும் வங்கிகளுக்கும் நிதித் தொழில்நுட்ப (fintech) நிறுவனங்களுக்கும் நிலையான வருவாய் ஆதாரம் தேவைப்படுகிறது. அதை நாம் மறுத்தால், வலுவாக நாம் செதுக்கிய கட்டமைப்பு பலவீனமடையும், அப்படி பலவீனமடைந்தால் அதனால் முதலில் பாதிக்கப்படப்போவது நாம் பாதுகாக்க நினைக்கும் அதே சாதாரண மக்கள்தான்.
எனவே, ஒவ்வொரு இந்தியரின் கைகளிலும் UPI-யை இலவசமாகத் தொடரச் செய்வோம்; அதே சமயம், இந்த அமைப்பை வலுவாக வைத்திருக்கப் பெரிய அளவிலான நிறுவனங்கள் சிறிய பங்களிப்பை அளிக்க அனுமதிப்போம். இது UPI என்ற தேசிய சொத்தை பாதுகாக்கும் நடவடிக்கையே. UPI-யை உருவாக்கிய பாஜகவின் மோடி அரசு அதை வலுவிழக்க விடாது. இந்த நடவடிக்கையானது பொது மக்களுக்கு தொடர்ந்து இலவசம் என்கிற அதே வேளையில் சிறு கடைகளுக்கு நியாயமானது என்பதோடு நம் நாட்டின் பொருளாதாரத்திற்கு நிலையானது.